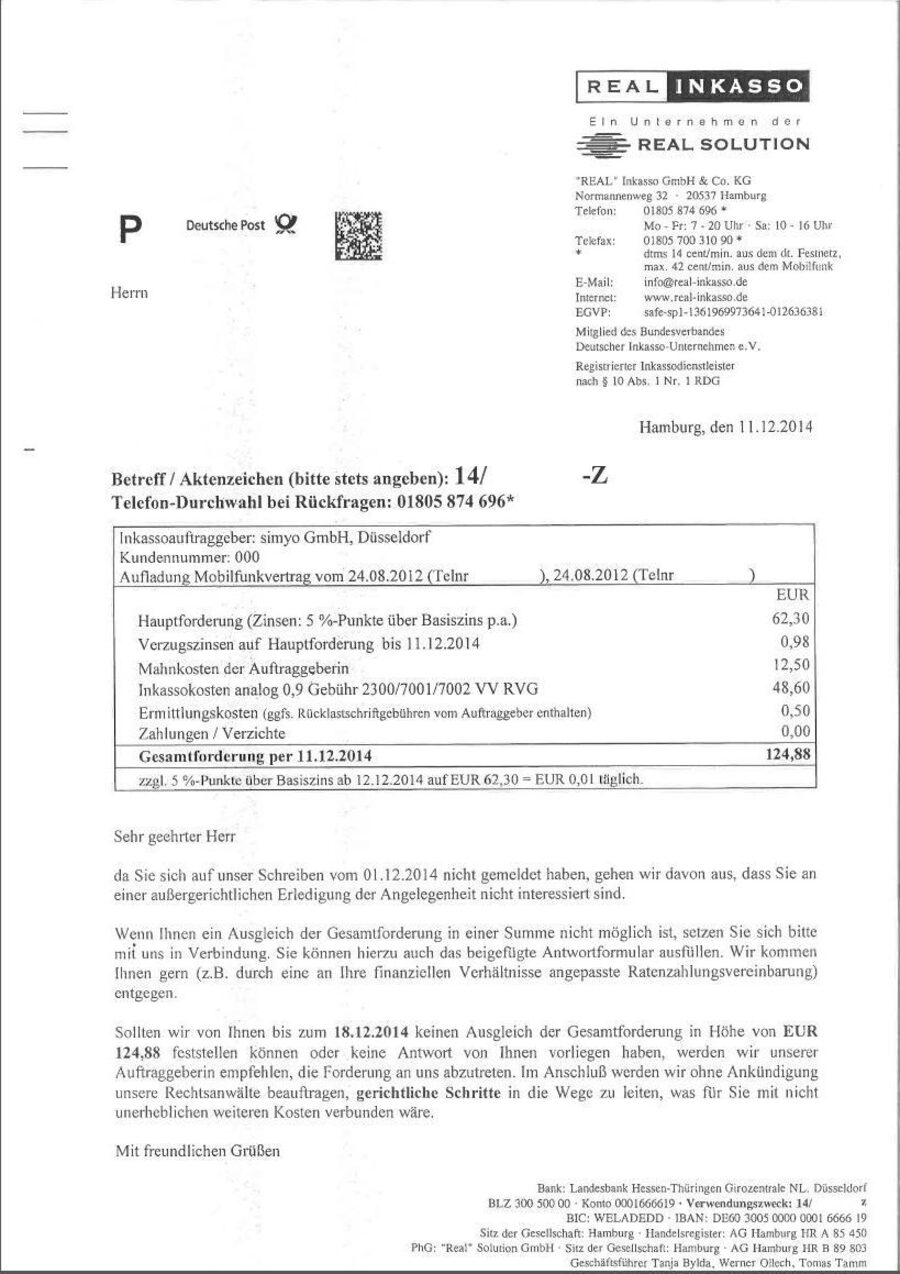
Llega un sobre con un membrete que no conoces, un número de expediente y una cantidad. Dentro, una carta con tono de ultimátum: si no se paga en unos días, «se iniciarán acciones». A veces vienen también llamadas a horas raras, mensajes al móvil y, en los casos más desagradables, una llamada a un familiar.
El primer paso no es pagar ni ignorar: es saber qué es exactamente quien escribe y qué puede hacer de verdad.
Qué es una empresa de recobro
Es una empresa privada. Nada más. Puede actuar de dos maneras: como mandataria del acreedor original —gestiona el cobro a cambio de una comisión— o como cesionaria, es decir, habiendo comprado la deuda, normalmente por una fracción de su valor nominal, dentro de una cartera de miles de impagos.
Esa distinción importa. Si ha comprado la deuda, la empresa es ahora la acreedora y tiene derecho a cobrar; pero también tiene que poder acreditar la cesión. Si solo gestiona, el acreedor sigue siendo el de siempre.
Lo que no es, en ningún caso, es una autoridad pública. No es un juzgado, no es la Agencia Tributaria y no es la Seguridad Social.
Lo que no puede hacer
- Embargar. Un embargo lo acuerda un juez dentro de un procedimiento judicial o una administración con potestad de apremio. Una carta privada no embarga nada, por muy grande que esté escrita la palabra.
- Entrar en tu domicilio ni llevarse nada. Necesitaría una resolución judicial y una comisión judicial.
- Cobrarte por sorpresa. No puede tocar tu cuenta ni domiciliar nada sin tu autorización.
- Acosarte. Las llamadas insistentes, las visitas al domicilio para presionar, los mensajes a horas intempestivas o la comunicación de la deuda a vecinos, familiares o al empleador son prácticas agresivas y están prohibidas. Difundir la deuda a terceros es, además, un problema de protección de datos.
- Cobrarte gastos que no te correspondan. La comisión de la agencia es un coste del acreedor por contratarla, no un concepto que se pueda añadir automáticamente a tu deuda.
Lo que sí puede hacer
Puede reclamarte el pago por escrito y por teléfono, dentro de unos límites razonables. Puede proponerte un aplazamiento o una quita. Puede, si es titular del crédito y se cumplen los requisitos, comunicar la deuda a un fichero de solvencia. Y puede, por supuesto, demandarte.
Ese último punto es el que da fuerza real a las cartas y el que conviene no despreciar: que una agencia no pueda embargar por sí sola no significa que no pueda acabar en un juzgado, sobre todo con deudas de cierto importe.
Lo primero: exigir que acrediten la deuda
Es la maniobra más útil y la que menos se usa. Antes de pagar nada y antes de discutir importes, conviene enviar un escrito pidiendo que se acredite de forma documentada:
- El contrato u origen de la deuda: qué se contrató, cuándo y con quién.
- El desglose del importe: principal, intereses aplicados y con qué criterio, y cada uno de los gastos añadidos.
- La cesión del crédito, si quien reclama no es el acreedor original, y la comunicación de esa cesión al deudor.
- Las facturas o extractos que sostienen el saldo.
Esa carta hace tres cosas a la vez: obliga a la otra parte a poner los papeles encima de la mesa, deja constancia de que no se está ignorando la reclamación y evita pagar una deuda que quizá no existe, que ya se pagó o que corresponde a otra persona con un nombre parecido. Los errores de identidad en estas carteras no son raros.
La prescripción: el plazo que juega a favor
Las deudas no duran para siempre. Las acciones personales que no tienen señalado un plazo especial prescriben, por regla general, a los cinco años desde la reforma del Código Civil de 2015; antes eran quince, y por eso circulan todavía cifras contradictorias. Otras obligaciones concretas tienen plazos propios, más cortos.
Hay dos matices que conviene entender bien, porque son los que deciden casos reales:
La prescripción se interrumpe. Cualquier reclamación del acreedor —una carta fehaciente, una demanda— y cualquier reconocimiento de la deuda por parte del deudor reinician el cómputo. Y aquí está la trampa: un pago parcial, o incluso aceptar un plan de pagos, reconoce la deuda y hace que el plazo empiece de cero. Es la razón por la que a veces se ofrecen quitas muy generosas sobre deudas antiguas.
La prescripción no se aplica sola. Hay que alegarla. Si llega una demanda por una deuda prescrita y no se contesta, el juzgado no lo aprecia de oficio en un procedimiento civil ordinario.
Los ficheros de morosos
La inclusión en un fichero de solvencia patrimonial no es libre: tiene requisitos, y su incumplimiento permite exigir la baja.
La deuda tiene que ser cierta, vencida y exigible, y no puede estar siendo discutida. Debe haber existido un requerimiento previo de pago a quien deba cumplir la obligación. Y la entidad tiene que informar al afectado de que sus datos han sido comunicados al fichero, dentro del plazo que fija la normativa de protección de datos, en el domicilio que tenga registrado.
Si falta cualquiera de esas condiciones —y falta a menudo, sobre todo el requerimiento previo y la notificación—, se puede pedir la cancelación al responsable del fichero y, si no atiende, reclamar ante la Agencia Española de Protección de Datos.
Un apunte importante: si la deuda se está discutiendo por escrito, no debería figurar en el fichero, porque deja de ser una deuda pacífica.
Qué hacer si la deuda sí es tuya
Negarlo todo cuando la deuda existe no lleva a ninguna parte. Lo razonable es:
- Negociar por escrito y no por teléfono. Las promesas verbales de quita se evaporan.
- Pedir el acuerdo firmado antes de pagar, con el importe final, el concepto y la declaración expresa de que el pago salda la deuda por completo.
- Exigir que se incluya la baja del fichero de morosos como parte del acuerdo, y un plazo para ejecutarla.
- Guardar el justificante de pago y el acuerdo durante años. Las carteras de deuda se revenden, y no es raro que la misma deuda reaparezca años después reclamada por otra empresa.
Dónde reclamar si se pasan
Según qué esté ocurriendo, la puerta cambia:
- Prácticas agresivas o información engañosa: hoja de reclamaciones y organismo de consumo de la comunidad autónoma.
- Difusión de la deuda a terceros o inclusión indebida en un fichero: Agencia Española de Protección de Datos.
- Llamadas comerciales insistentes: además de lo anterior, el derecho de oposición frente a la empresa.
- Amenazas o coacciones: denuncia. Una carta que anuncia consecuencias que quien escribe no puede ejecutar está, como mínimo, informando de forma engañosa.
Y siempre, en cualquiera de esos casos: por escrito, con copia y con acuse. Una reclamación sin rastro no existe.
Cómo distinguir una carta privada de una notificación oficial
Es la duda que más angustia genera, y tiene respuesta sencilla si se sabe qué mirar.
Una notificación oficial —de un juzgado, de la Agencia Tributaria, de la Seguridad Social, de un ayuntamiento— llega por un cauce formal: correo certificado con acuse de recibo, entrega por un funcionario o comparecencia electrónica en la sede correspondiente. Lleva un número de expediente o de procedimiento, identifica al órgano que la dicta, indica los recursos que caben y el plazo para interponerlos, y está firmada por un cargo público.
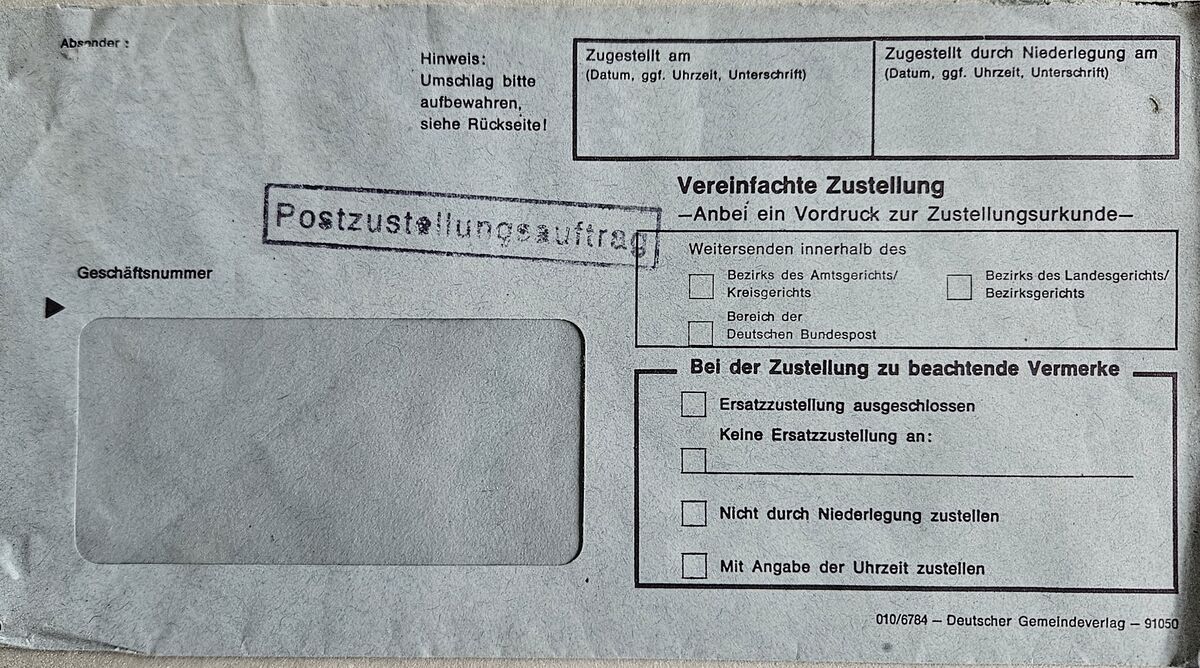
Una carta de recobro no tiene nada de eso. Tiene un membrete comercial, un teléfono de contacto y, a menudo, un diseño que imita deliberadamente la estética administrativa: sobres con ventana, tipografías serias, sellos de goma. Imitar esa apariencia para dar a entender que se actúa con potestad pública es, además, una práctica que la normativa de consumo considera engañosa.
La regla práctica: si el documento no dice qué recurso cabe y ante quién, no es una resolución administrativa ni judicial.
El caso de la deuda que no es tuya
Pasa más de lo que parece, y tiene dos variantes.
La primera es el error de identidad: nombres parecidos, documentos mal transcritos, direcciones antiguas reasignadas. Se resuelve contestando por escrito, identificándose y pidiendo que acrediten la relación contractual. Si no pueden, la reclamación se cae sola.
La segunda es más seria: la suplantación. Alguien contrató un servicio con tus datos. Aquí hay que hacer dos cosas a la vez: contestar a la empresa negando la deuda y pidiendo el contrato con la firma, y denunciar el uso fraudulento de la identidad. Con la denuncia en la mano la posición cambia por completo, y además se abre la vía de protección de datos si la deuda llegó a un fichero de morosidad.
En los dos casos, el peor movimiento es el silencio: la empresa lo interpreta como que no hay oposición y sigue adelante.
Un guion para la carta de respuesta
No hace falta un abogado para el primer escrito. Basta con que diga, con orden y sin adornos: quién eres y a qué expediente te refieres; que no reconoces la deuda o que la discutes; que solicitas que se acredite documentalmente el contrato, el desglose del importe y, si procede, la cesión del crédito; que hasta que eso ocurra la deuda está en discusión y por tanto no debe comunicarse a ningún fichero de solvencia; y que pides que toda comunicación futura se haga por escrito.
Ese último punto es más útil de lo que parece: corta las llamadas y obliga a dejar rastro de todo lo que venga después.

Fede Prieto Mayor
Ver más entradasRedactor en Diario Petition (Edición Digital). A veces soy sociable. Sígueme en Twitter si quieres saber más sobre mí.